נניח שאתם מתחילים לשים בצד 1,000 שקלים בכל חודש.
בחודש הראשון יש בחיסכון 1,000 שקלים שהגיעו מכם.
בחודש הבא אתם מוסיפים עוד 1,000.
גם אחרי שנה, ואפילו אחרי כמה שנים, רוב הכסף שנמצא שם הוא פשוט כסף שאתם בעצמכם הפקדתם.
אבל אם ממשיכים מספיק זמן, משהו מתחיל להשתנות.
הכסף שכבר צברתם מתחיל להשתתף בעבודה.
בהתחלה התרומה שלו קטנה. אחר כך היא גדלה. ובשלב מסוים, הצמיחה של הכסף שכבר נמצא בחשבון יכולה להיות משמעותית יותר מהסכום שאתם ממשיכים להוסיף בעצמכם.
זה הרעיון שעומד מאחורי ריבית דריבית.
אז מה בעצם קורה שם?
ניקח דוגמה פשוטה.
יש לכם 100,000 שקלים, ובשנה מסוימת הם צומחים ב־5%.
נוספו 5,000 שקלים.
אם הכסף נשאר בחיסכון, אתם מתחילים את השנה הבאה עם 105,000 שקלים.
אם גם הם יצמחו ב־5%, הרווח כבר לא יהיה 5,000 שקלים, אלא 5,250.
למה?
כי עכשיו גם הרווח של השנה הקודמת התחיל לייצר רווח.
זה הכול.
לא צריך נוסחה מסובכת כדי להבין את העיקרון:
לא רק הכסף שהכנסנו עובד. עם הזמן, גם הרווחים שנצברו מתחילים לעבוד.
כאשר מדובר בחיסכון בריבית, זו ממש ריבית דריבית. בהשקעות מדויק יותר לדבר על תשואה מצטברת, משום שהתשואה אינה קבועה ויכולות להיות גם ירידות. אבל הרעיון דומה: כל עוד הרווחים נשארים בפנים, גם הם יכולים להשתתף בצמיחה העתידית.
בהתחלה אתם עושים כמעט את כל העבודה
נחזור ל־1,000 השקלים בחודש.
לצורך המחשה בלבד, נניח שהכסף צומח בקצב היפותטי קבוע של 6% בשנה.
אחרי 10 שנים הפקדתם בעצמכם 120,000 שקלים.
בדוגמה שלנו הצבירה תהיה בערך 162,000 שקלים.
אחרי 20 שנה הפקדתם 240,000 שקלים, והצבירה כבר מגיעה לכ־453,000 שקלים.
ואחרי 30 שנה?
הפקדתם בסך הכול:
360,000 שקלים.
אבל הצבירה מגיעה לכ־975,000 שקלים.
כלומר, יותר מ־600 אלף שקלים מהסכום הסופי לא הגיעו מההפקדות עצמן, אלא מהצמיחה שהצטברה לאורך הדרך.
ופה מתחילים להבין למה הזמן הוא חלק כל כך משמעותי מהסיפור.
הדוגמה מיועדת להמחשה בלבד ומניחה תשואה היפותטית קבועה של 6% בשנה. היא אינה כוללת מסים, דמי ניהול או אינפלציה. בהשקעות אמיתיות התשואה אינה קבועה ואינה מובטחת.
ויש רגע שבו היחסים מתחילים להתהפך
עכשיו נסתכל על אותה דוגמה בצורה אחרת.
אתם ממשיכים להפקיד 1,000 שקלים בכל חודש.
בשנים הראשונות, הצמיחה של הסכום שכבר נצבר קטנה יחסית.
אבל ככל שהחיסכון גדל, אותו אחוז פועל על סכום גדול יותר.
בדוגמה התיאורטית שלנו, סביב השנה ה־12, קצב הצמיחה החודשי המחושב של הצבירה מגיע בערך ל־1,000 שקלים.
כלומר, אתם מוסיפים 1,000 שקלים, והכסף שכבר נצבר מייצר סדר גודל דומה.
סביב השנה ה־19, אותו חישוב כבר מתקרב ל־2,000 שקלים בחודש.
וכאן חשוב לדייק:
זה לא אומר שמקבלים 2,000 שקלים קבועים בכל חודש.
בהשקעות אמיתיות יהיו עליות וירידות, והשוק לא מתקדם בקו ישר. המספר נועד רק להמחיש מה קורה כאשר אחוז מסוים פועל על בסיס שהולך וגדל.
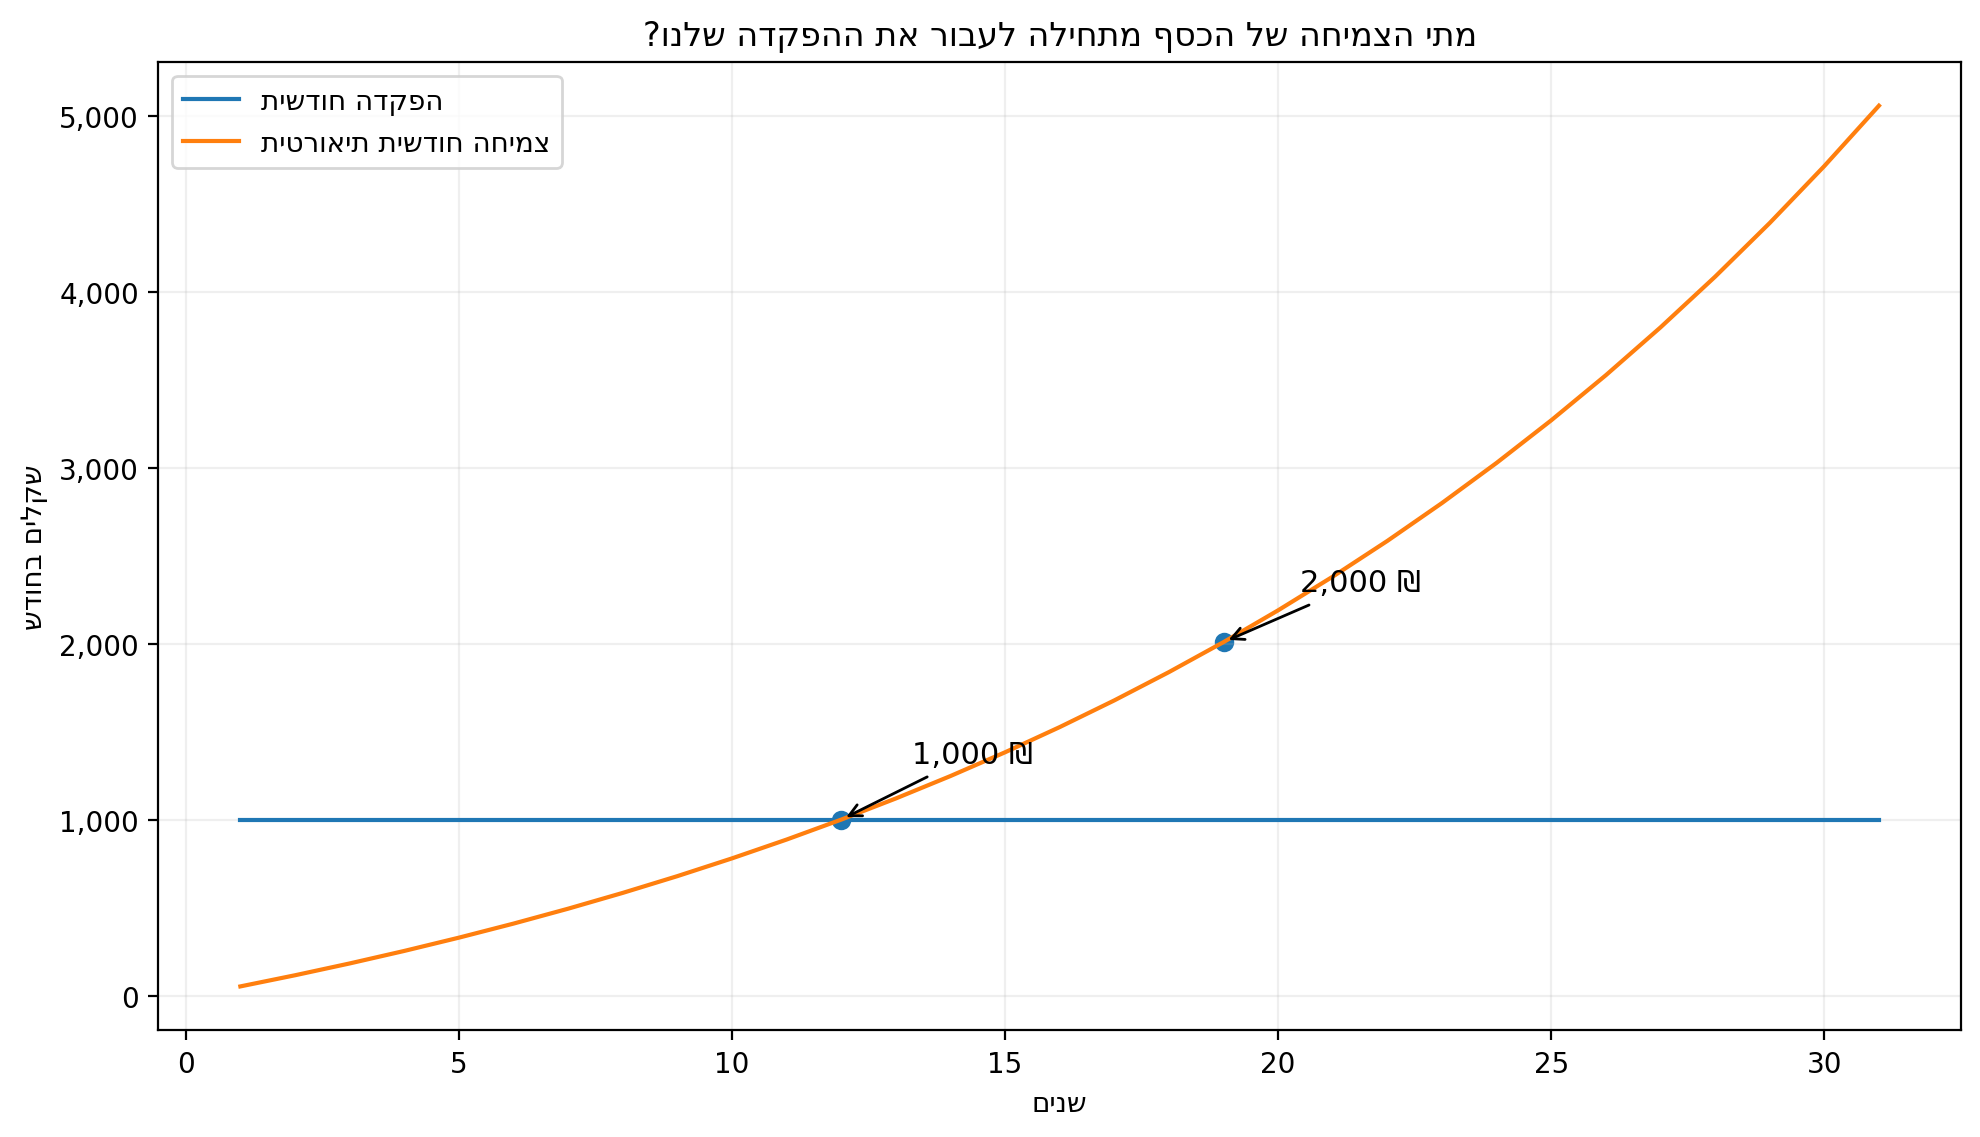
המחשה לפי הפקדה של 1,000 ₪ בחודש ותשואה היפותטית קבועה של 6% בשנה. בהשקעות בפועל התשואה אינה קבועה.
זה אחד הרגעים החשובים להבנת ריבית דריבית:
בהתחלה אנחנו בונים את החיסכון. בהמשך, החיסכון מתחיל לעזור לנו לבנות את עצמו.
אבל הכוח הגדול באמת נמצא בזמן
עכשיו ניקח שני אנשים.
הראשון מפקיד 1,000 שקלים בחודש במשך 30 שנה.
השני מפקיד 2,000 שקלים בחודש במשך 15 שנה.
כמה כסף כל אחד מהם הפקיד מכיסו?
בדיוק אותו סכום:
360,000 שקלים.
ובכל זאת, בהנחת אותה תשואה היפותטית של 6%, התוצאה שונה מאוד.
מי שהפקיד 1,000 שקלים במשך 30 שנה מגיע לכ־975 אלף שקלים.
מי שהפקיד 2,000 שקלים במשך 15 שנה מגיע לכ־574 אלף שקלים.
שניהם הכניסו בדיוק אותו סכום.
ההבדל הגדול הוא שלכסף של הראשון היו הרבה יותר שנים לעבוד.
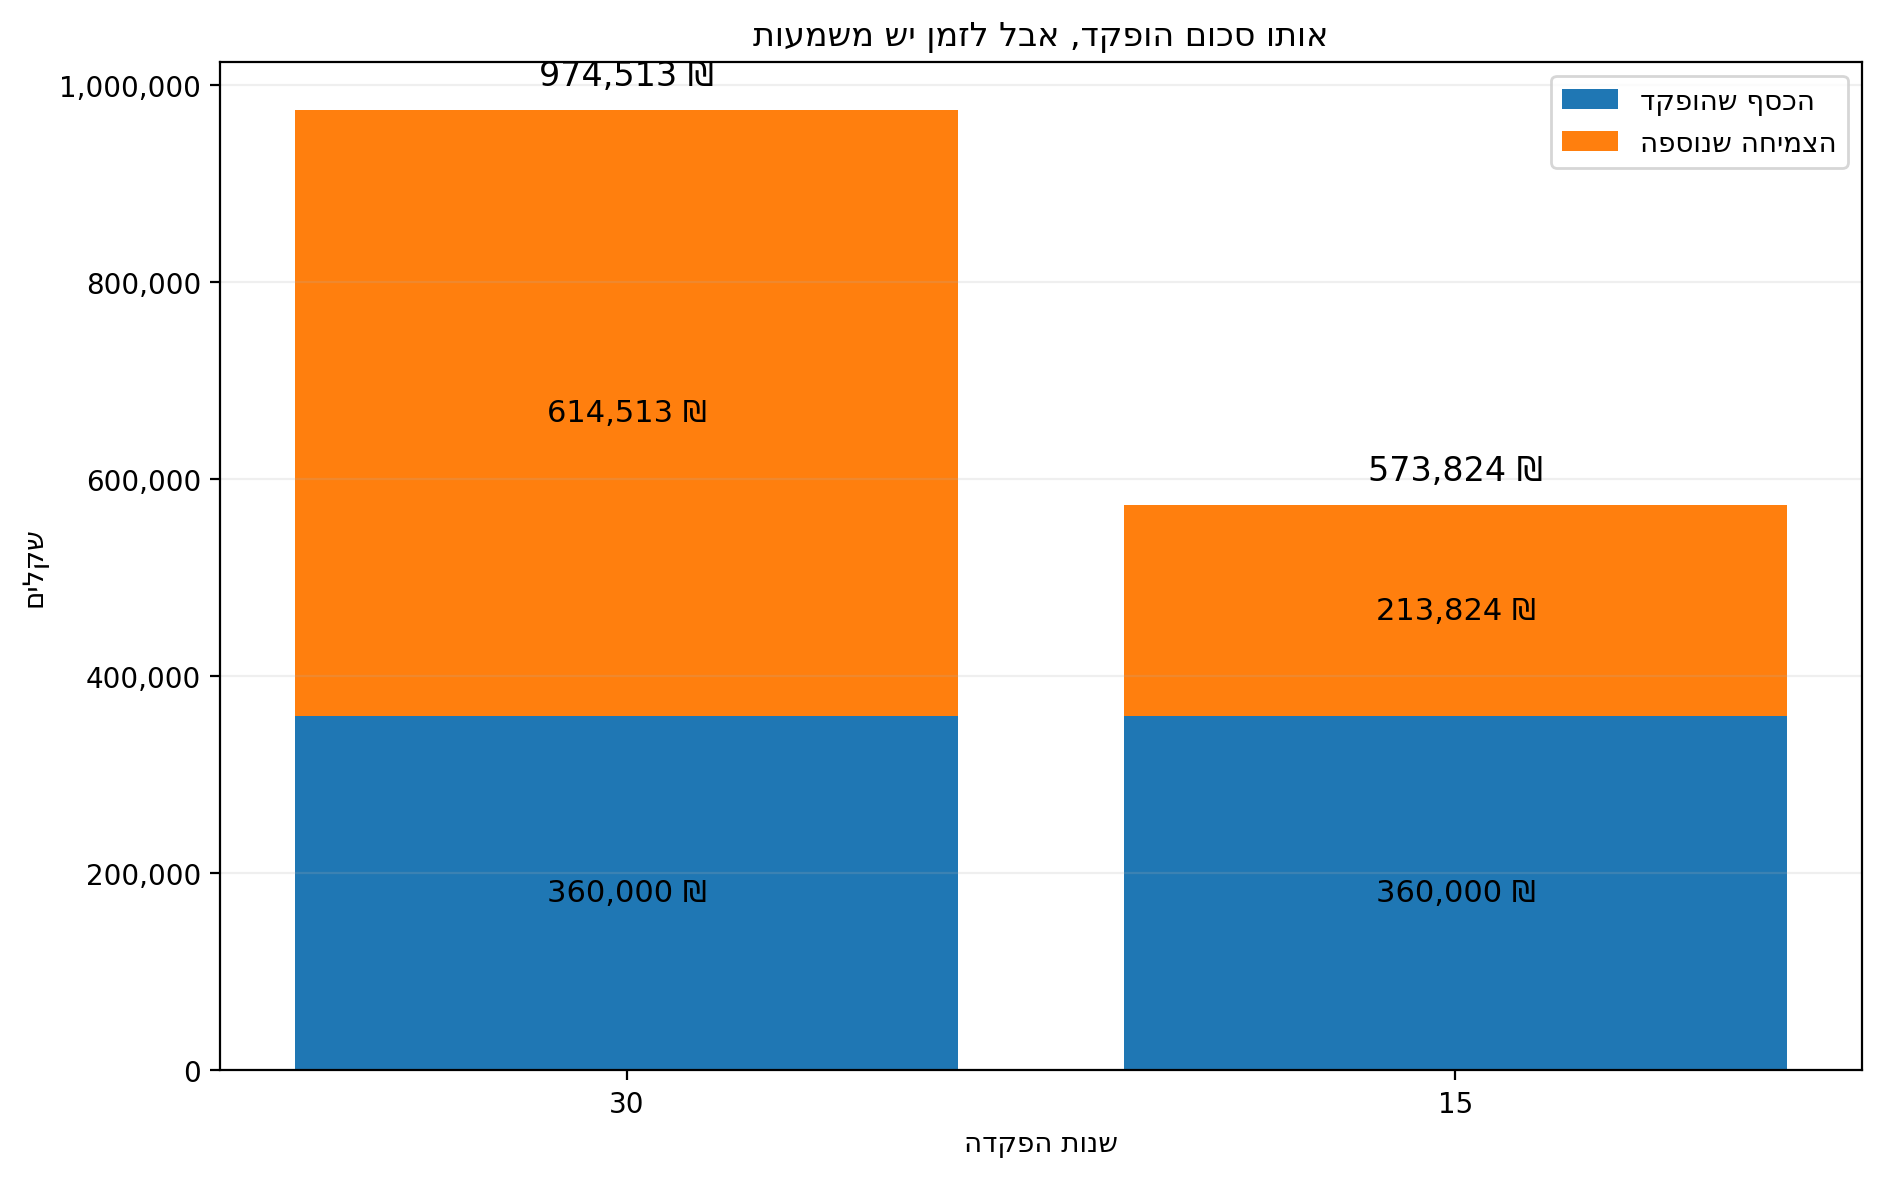
בשני המקרים הופקדו בסך הכול 360,000 ₪. במקרה הראשון 1,000 ₪ בחודש במשך 30 שנה, ובשני 2,000 ₪ בחודש במשך 15 שנה. החישוב מניח תשואה היפותטית קבועה של 6% בשנה.
ופה נמצא אולי האסימון החשוב ביותר במאמר:
זמן לא רק מאפשר לנו לחסוך יותר חודשים. הוא נותן לכל שקל שכבר חסכנו יותר הזדמנויות לצמוח.
למה בהתחלה זה מרגיש כל כך איטי?
כי בהתחלה בסיס הכסף עדיין קטן.
אם 10,000 שקלים צומחים ב־10%, מדובר ב־1,000 שקלים.
אם 500,000 שקלים צומחים באותו שיעור, מדובר ב־50,000.
האחוז לא השתנה.
הסכום שעליו הוא עובד השתנה.
ולכן בשנים הראשונות של בניית חיסכון רוב ההתקדמות מגיעה מאיתנו. אנחנו אלה שמפקידים, חוסכים ובונים את הבסיס.
רק בהמשך, כשהבסיס כבר גדול יותר, הצמיחה עצמה יכולה להפוך לחלק משמעותי יותר מהתוצאה.
זו גם הסיבה שלא כדאי למדוד את כוחו של חיסכון ארוך טווח לפי מה שקרה בשנתיים או בשלוש השנים הראשונות בלבד.
גם וורן באפט מדבר על שני דברים: ריבית דריבית וזמן
וורן באפט התייחס לאורך השנים לכוחה של ריבית דריבית, אבל לא פחות חשוב מכך, לכוחה של תקופה ארוכה שבה ההון יכול להמשיך לעבוד.
וזה אולי מה שקל לפספס כשמסתכלים על הון אחרי שכבר נבנה.
אנחנו רואים את הסכום בסוף.
אנחנו פחות רואים את עשרות השנים שבהן הוא קיבל זמן לצמוח.
אז מה אפשר לקחת מזה לחיים שלנו?
לא צריך להתחיל עם סכום גדול.
להפך, אחת הנקודות החשובות בריבית דריבית היא שהסכום הגדול יכול להיות התוצאה, לא תנאי הכניסה.
שלושה עקרונות פשוטים חשובים יותר מחיפוש אחר "טריק":
- להתחיל כשאפשר. גם סכום קטן מקבל יתרון אם נותנים לו מספיק זמן.
- להתמיד. הפקדה עקבית בונה בהדרגה את הבסיס שעליו הצמיחה העתידית יכולה לעבוד.
- לתת לרווחים להישאר בפנים. כאשר מטרת הכסף היא ארוכת טווח, השארת הרווחים מאפשרת גם להם להשתתף בצמיחה הבאה.
כמובן, כאשר מדובר בהשקעות, אין תשואה מובטחת וקיימת גם אפשרות להפסד. דמי ניהול, מסים, אינפלציה ורמת הסיכון משפיעים על התוצאה בפועל. המטרה כאן אינה להמליץ על מוצר השקעה מסוים, אלא להבין את העיקרון.
אולי השאלה היא לא רק כמה אתם יכולים לחסוך
כשאנחנו חושבים על חיסכון, אנחנו בדרך כלל שואלים:
"כמה אני יכול לשים בצד בכל חודש?"
זו שאלה חשובה.
אבל כדאי להוסיף לה עוד אחת:
"כמה זמן אני יכול לתת לכסף הזה לעבוד?"
כי בתחילת הדרך אנחנו עושים כמעט את כל העבודה.
אנחנו מפקידים, מתמידים ובונים את הבסיס.
אבל אם נותנים לכסף מספיק זמן, היחסים מתחילים להשתנות.
בהתחלה אתם עובדים בשביל החיסכון.
אם נותנים לו מספיק זמן, מגיע שלב שבו החיסכון מתחיל לעבוד גם בשבילכם.
רוצים לראות איך המספרים שלכם משתנים לאורך זמן? פתחו את מחשבון ריבית דריבית →