הרבה משפחות יודעות בדיוק כמה הן מרוויחות.
פחות משפחות יודעות כמה באמת עולה להן לחיות.
זה נשמע מוזר. הרי אנחנו רואים את חשבון הבנק, מקבלים התראות מכרטיס האשראי ויודעים פחות או יותר כמה עולה הסופר.
ובכל זאת, לא מעט אנשים מגיעים לסוף החודש עם אותה תחושה:
"אנחנו מרוויחים לא רע. אז איך יכול להיות שכמעט לא נשאר כסף?"
ברוב המקרים התשובה לא מסתתרת בהוצאה אחת גדולה.
היא מסתתרת בתמונה כולה.
אנחנו רואים את הכסף בחתיכות
המשכנתה יורדת ביום אחד.
כרטיס האשראי ביום אחר.
הארנונה פעם בחודשיים.
ביטוח הרכב פעם בשנה.
בקיץ יש חופשה, בחגים מוציאים יותר, ומדי פעם מגיע טיפול לרכב, תיקון בבית או הוצאה שלא תכננו.
כל הוצאה בפני עצמה יכולה להיראות סבירה.
אבל כשלא מחברים את כולן יחד, קשה לדעת כמה החיים שלנו באמת עולים.
חודש אחד לא מספר את הסיפור
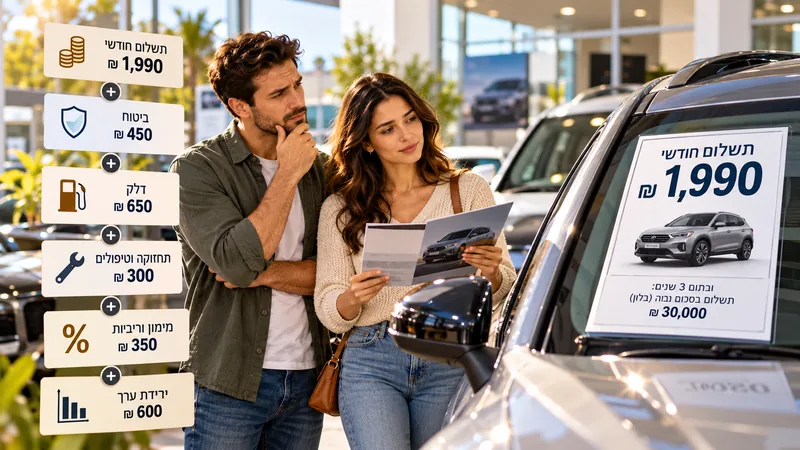
נניח שבחודש מסוים משפחה הוציאה 18,000 שקלים.
אפשר לחשוב שזו פחות או יותר עלות החיים שלה.
אבל חודש לאחר מכן מגיע ביטוח הרכב. אחר כך חופשה. בהמשך טיפול לרכב, חוגים או הוצאה גדולה לבית.
פתאום התמונה משתנה.
לכן עדיף להסתכל על כמה חודשים יחד, ולא על חודש בודד.
שלושה חודשים הם כבר התחלה טובה. הם מאפשרים לראות את ההוצאות הקבועות, אבל גם את הסופר, הדלק, הבילויים, הקניות ושאר הדברים שמשתנים מחודש לחודש.
ועדיין צריך לזכור עוד משהו.
גם הוצאה שמגיעה פעם בשנה היא חלק מהחיים
נניח שבמהלך השנה משפחה מוציאה:
- 6,000 שקלים על ביטוח וטיפולים לרכב
- 4,800 שקלים על חופשות
- 3,600 שקלים על מתנות וחגים
- 2,400 שקלים על הוצאות לבית
בסך הכול מדובר ב־16,800 שקלים בשנה.
כשמחלקים את הסכום ל־12 חודשים, מקבלים:
1,400 שקלים בחודש.
כלומר, אם חשבתם שהחיים שלכם עולים 18,000 שקלים בחודש, יכול להיות שבפועל הם עולים קרוב יותר ל־19,400.
ההוצאות האלה לא באמת חריגות.
הן פשוט לא מגיעות בכל חודש.
כאן מתחיל להופיע המספר האמיתי
נניח שמשפחה מכניסה 25,000 שקלים נטו בחודש.
לפי ההוצאות הרגילות נראה שהיא מוציאה בערך 21,000 שקלים.
לכאורה אמורים להישאר לה:
4,000 שקלים בחודש.
אבל אחרי שמכניסים לתמונה גם את ההוצאות השנתיות והתקופתיות, מתברר שהעלות האמיתית של החיים היא בערך 24,000 שקלים.
פתאום ברור למה לא נשארים 4,000 שקלים.
הכסף לא "נעלם".
פשוט מלכתחילה המרווח היה קטן יותר ממה שחשבנו.
וזה הבדל חשוב.
כי קשה מאוד לשפר מצב כלכלי כשלא יודעים מה באמת קורה.
אבל לדעת כמה הוצאנו זה רק חצי מהעניין
המטרה של תמונה כלכלית היא לא רק לגלות בסוף החודש לאן הכסף הלך.
המטרה היא להיות בשליטה.
וזה לא אומר שכל חודש צריך להיראות אותו דבר.
יכול להיות שבחודש מסוים החלטנו לצאת יותר, לקנות משהו לבית או להוציא יותר על הילדים.
אין בכך בהכרח בעיה.
ההבדל הוא בין חודש יקר שאנחנו יודעים להסביר, לבין חודש יקר שאנחנו מגלים רק אחרי שהכסף כבר יצא.
אם בחודש מסוים הוצאנו 2,000 שקלים יותר מהרגיל, כדאי להבין למה.
אולי זו הייתה הוצאה שתכננו מראש.
אולי בחרנו להוציא יותר על בילויים, ואז בחודש הבא נרצה קצת להוריד קצב.
ואולי נגלה שהסכום בכלל התפזר על עשרות קניות קטנות שלא שמנו לב אליהן.
זו בדיוק המשמעות של בקרה.
לא לעצור כל הוצאה, אלא לדעת מה קורה בזמן שאנחנו עדיין יכולים לבחור מה לעשות.
לפעמים הכסף לא נעלם. הוא פשוט מתפזר
כשעוברים בצורה מסודרת על ההוצאות, מתחילים לראות דברים שקשה לזהות ביום־יום.
ביטוחים כפולים או כיסויים שכבר לא צריך.
מנויים שנשארו פעילים למרות שכבר לא משתמשים בהם.
עוד משלוח אוכל, עוד ארוחה בחוץ ועוד קנייה קטנה בדרך.
כל אחד מהם נראה כמעט חסר משמעות בפני עצמו.
אבל בסוף החודש הם מצטברים.
גם מזומן יכול להקשות על המעקב.
משיכה של 1,000 שקלים מהכספומט מופיעה בחשבון כהוצאה אחת, אבל שבועיים אחר כך לא תמיד זוכרים לאן הכסף הלך.
הבעיה אינה המזומן עצמו.
הבעיה מתחילה כשאנחנו כבר לא יודעים מה קרה איתו.
אותו דבר נכון לגבי קניות מתוך פיתוי.
לא כל רכישה צריכה להיות "הכרחית". כסף נועד גם כדי ליהנות ממנו.
אבל אם בסוף החודש אנחנו מגלים שהוצאנו סכום משמעותי על דברים שלא באמת היו חשובים לנו, כדאי לפחות לדעת את זה.
כי כסף שאנחנו לא רואים, קשה לנו לנהל.
המטרה היא לא לחפש על מה "בזבזנו"
לעבור על ההוצאות לא צריך להרגיש כמו חקירה.
מסעדה היא לא בהכרח בזבוז.
חופשה היא לא בהכרח בזבוז.
וגם קנייה שלא הייתה הכרחית יכולה להיות בחירה מצוינת אם היא חשובה לנו.
השאלה האמיתית היא:
האם הדרך שבה אנחנו מוציאים כסף מתאימה להכנסה שלנו ולדברים שאנחנו באמת רוצים?
יכול להיות שמשפחה מוציאה הרבה על חופשות, וזה בדיוק המקום שבו היא רוצה להשקיע את הכסף שלה.
ויכול להיות שאותה משפחה תגלה שבמקביל היא משלמת מאות שקלים בחודש על דברים שכבר לא מעניינים אותה.
שליטה כלכלית אינה להוציא כמה שפחות.
היא להחליט איפה הכסף כן שווה לנו.
חריגה בחודש אחד היא לא בהכרח בעיה
החיים לא עובדים לפי טבלה מושלמת.
בחודש אחד נוציא יותר על חופשה.
בחודש אחר על הרכב.
ובחודש שלישי כמעט לא יהיו הוצאות מיוחדות.
לכן לא צריך להיבהל מכל חודש שבו ההוצאה גבוהה מהרגיל.
מה שחשוב הוא שנדע שזה קרה ושנבין איך זה משתלב בתמונה הרחבה.
אם הוצאנו יותר החודש, אולי בחודש הבא נבחר להוציא קצת פחות.
אם ידענו שתגיע הוצאה גדולה, אפשר היה להתכונן אליה מראש.
ואם אנחנו מגלים שההוצאות שלנו עולות באופן קבוע, זה כבר סימן שכדאי לעצור ולבדוק אם רמת החיים החדשה עדיין מתאימה להכנסה.
המטרה היא לא שכל חודש יהיה מושלם. המטרה היא שלא נגלה במקרה מה קרה לכסף שלנו.
ומה עושים אחרי שמבינים את התמונה?
נניח שמשפחה מכניסה 25,000 שקלים והחיים שלה עולים בפועל 24,000.
עכשיו היא יודעת שהמרווח החודשי האמיתי שלה הוא בערך 1,000 שקלים.
מכאן כבר אפשר לקבל החלטות.
האם הסכום הזה מספיק כדי לבנות קרן ביטחון?
לחסוך לחופשה?
להקטין הלוואה?
להתחיל לחסוך למטרה גדולה?
אם לא, אפשר לבדוק איפה יש מקום לשינוי.
לא מתוך תחושה כללית של "אנחנו מוציאים יותר מדי", אלא מתוך תמונה אמיתית.
ולפעמים מגלים שהבעיה בכלל אינה בבזבוז.
אולי ההוצאות הבסיסיות פשוט גבוהות מאוד ביחס להכנסה.
גם זו מסקנה חשובה.
בדיקה פשוטה שאפשר לעשות כבר עכשיו
לא צריך תוכנה מיוחדת ולא צריך להיות טוב במספרים.
פתחו את חשבון הבנק ואת כרטיסי האשראי של שלושת החודשים האחרונים.
נסו לענות על שלוש שאלות:
כמה אנחנו מוציאים בחודש ממוצע?
אילו הוצאות גדולות מגיעות רק מדי פעם וצריך לקחת גם אותן בחשבון?
האם אנחנו יודעים להסביר לאן רוב הכסף שלנו הולך?
אם קשה לענות על אחת מהשאלות האלה, זה לא אומר שמשהו לא בסדר.
זה פשוט אומר שחסר חלק מהתמונה.
לפני שמנסים לשנות את המצב, כדאי קודם לראות אותו
קל מאוד להתחיל מהפתרון.
להוציא פחות.
לחסוך יותר.
לסגור הלוואה.
להתחיל להשקיע.
אבל לפני כל אלה יש שלב בסיסי יותר:
לדעת מה קורה עם הכסף שלנו.
כמה נכנס.
כמה יוצא.
לאן הוא יוצא.
ומה צפוי להגיע בהמשך.
ברגע שאנחנו יודעים את זה, הכסף מפסיק להיות אוסף של חיובים שמופיעים בחשבון.
הוא הופך לתמונה שאפשר להבין.
ומשם הרבה יותר קל להתחיל לנהל אותה.