נניח שאתם מחפשים רכב חדש.
אתם רואים מודעה:
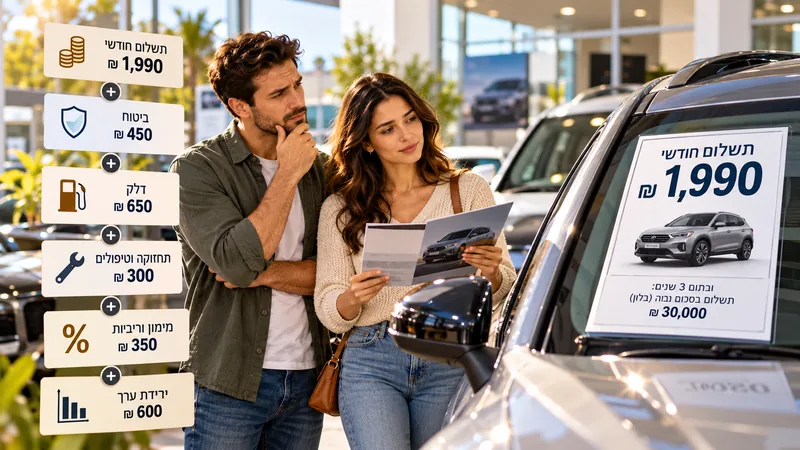
רכב משפחתי חדש ב־1,990 שקלים בחודש.
זה נשמע נוח.
הרבה יותר קל לחשוב על 1,990 שקלים בחודש מאשר על רכב שעולה 150 או 160 אלף שקלים.
אבל אלה שני דברים שונים.
התשלום החודשי מספר איך משלמים על הרכב. הוא לא מספר כמה הרכב באמת עולה.
וזה הבדל שכדאי להבין לפני שחותמים.
מחיר הרכב הוא רק ההתחלה
נניח שיש שתי אפשרויות:
רכב חדש שעולה כ־160,000 שקלים.
או רכב דומה, בן כשלוש שנים, שעולה כ־100,000 שקלים.
הפער הוא בערך 60,000 שקלים.
אבל גם זה עדיין לא כל הסיפור.
אחרי שקנינו את הרכב מגיעים ביטוח, רישוי, דלק, טיפולים, צמיגים ולעיתים גם ריבית על המימון.
ויש עוד הוצאה גדולה שקל מאוד לפספס:
ירידת הערך.
ההוצאה שלא מופיעה באשראי
נניח שקניתם רכב ב־160 אלף שקלים.
אחרי כמה שנים מכרתם אותו ב־100 אלף.
זו רק דוגמה להמחשה, כי אי אפשר לדעת מראש בדיוק מה יהיה שווי הרכב בעתיד.
אבל העיקרון חשוב:
אם הרכב איבד 60 אלף שקלים מערכו בזמן שהיה אצלכם, זו עלות כלכלית אמיתית, גם אם אף פעם לא קיבלתם חיוב בשם "ירידת ערך".
וזו אחת הסיבות שלא כדאי להסתכל רק על מה שיורד מהחשבון בכל חודש.
חלק מעלות הרכב פשוט לא מופיע שם בצורה ברורה.
אז למה בכלל לקנות חדש?
כי גם למה שאנחנו מקבלים יש ערך.
רכב חדש יכול לתת אחריות, פחות בלאי, פחות חוסר ודאות לגבי ההיסטוריה שלו ולעיתים מערכות בטיחות וטכנולוגיה חדשות יותר.
ברכב בן כמה שנים מחיר הקנייה בדרך כלל נמוך יותר, וחלק מירידת הערך הראשונית כבר התרחש.
מצד שני, צריך לבדוק היטב את מצבו, הקילומטראז', האחריות שנותרה והוצאות התחזוקה שיכולות להגיע בהמשך.
לכן השאלה אינה רק:
"חדש או יד שנייה?"
אלא:
"כמה אני משלם על היתרונות של הרכב החדש, והאם הם שווים לי את ההפרש?"
ומה קורה כשמכניסים מימון לתמונה?
כאן קל אפילו יותר להתבלבל.
נניח שמציעים לכם עסקה עם:
מקדמה,
תשלום חודשי של כ־2,000 שקלים,
ותשלום גדול בסוף התקופה.
התשלום האחרון הזה נקרא לעיתים תשלום בלון.
הרעיון פשוט: במקום להחזיר את כל המימון לאורך התקופה, חלק מהסכום נשאר לסוף.
כך אפשר להקטין את התשלום החודשי.
אבל החוב לא נעלם.
הוא פשוט מחכה בסוף.
אם אחרי שלוש שנים נשארים למשל 50 או 60 אלף שקלים לתשלום, כדאי לדעת כבר ביום שבו חותמים מה התוכנית.
האם יש כסף שחסכנו לצורך זה?
האם מתכננים למכור את הרכב?
לעשות טרייד־אין?
או לקחת מימון נוסף?
אם אין תשובה ברורה, התשלום החודשי הנמוך עלול להציג תמונה נוחה יותר ממה שהעסקה באמת.
"רק 1,990 בחודש" הוא לא מספיק מידע
כדי להבין עסקת רכב, לא צריך להיות מומחה למימון.
מספיק לבדוק ארבעה מספרים:
כמה אני משלם בהתחלה?
כמה אשלם בכל חודש?
כמה נשאר לשלם בסוף?
וכמה אשלם בסך הכול עד סוף העסקה?
ארבעת המספרים האלה כבר נותנים תמונה הרבה יותר טובה מהתשלום החודשי לבדו.
וזה נכון גם לגבי עסקאות ליסינג.
המילה "ליסינג" יכולה לתאר עסקאות שונות מאוד. התנאים לגבי בעלות, טיפולים, ביטוח, הגבלת קילומטרים, אפשרות לרכוש את הרכב ותשלום בסיום יכולים להשתנות.
לכן פחות חשוב איך קוראים למסלול.
יותר חשוב להבין מה בדיוק משלמים ומה מקבלים בתמורה.
כמה הרכב באמת עולה למשפחה?
לא צריך לחשב כל שטיפה וכל חניה.
כדי לקבל סדר גודל, מספיק לחשוב על כמה דברים מרכזיים:
מחיר הרכב וירידת הערך שלו.
עלות המימון.
ביטוח ורישוי.
דלק.
טיפולים, צמיגים ותיקונים.
כשמחברים את הדברים האלה, גם רכב שנקנה בלי הלוואה יכול להסתכם בעלות של אלפי שקלים בחודש בממוצע לאורך שנות ההחזקה.
וזה אולי הדבר החשוב ביותר להבין:
העובדה שאין לכם "תשלום רכב" בכל חודש לא אומרת שהרכב לא עולה לכם כסף בכל חודש.
חלק מהעלות משולם עכשיו, חלק פעם בשנה, וחלק מתבטא בירידת הערך.
חדש מול יד שנייה
נחזור לרכב החדש ב־160 אלף שקלים ולרכב בן שלוש שנים ב־100 אלף.
ברכב החדש אנחנו משלמים יותר על הקנייה, ובדרך כלל לוקחים על עצמנו גם ירידת ערך גבוהה יותר בשנים הראשונות.
בתמורה אנחנו מקבלים רכב חדש, אחריות ויותר ודאות.
ברכב המשומש אנחנו חוסכים סכום משמעותי במחיר הרכישה, אבל מקבלים רכב שכבר עבר כמה שנות שימוש ועלול לדרוש יותר תשומת לב ותחזוקה.
אין כאן בחירה נכונה לכולם.
אבל יש שאלה שכדאי לשאול:
מה עוד המשפחה יכולה לעשות עם ההפרש?
אם ההפרש הוא עשרות אלפי שקלים, הכסף הזה יכול להישאר ברכב החדש.
או לשמש לקרן ביטחון, לחיסכון, להקטנת הלוואה או למטרה אחרת.
וזו כבר לא רק החלטה על רכב.
זו החלטה על סדרי העדיפויות של המשפחה.
לפני שקונים רכב, שאלו חמש שאלות
לא צריך לפתוח אקסל.
לפני שאתם חותמים, נסו לענות על חמש שאלות:
1. כמה העסקה כולה עולה לי, ולא רק התשלום החודשי?
2. האם יש תשלום גדול שמחכה לי בסוף?
3. כמה אני משלם על המימון עצמו?
4. כמה בערך יעלו לי הביטוח, הדלק והתחזוקה?
5. האם העלות הכוללת של הרכב מתאימה לתקציב המשפחתי שלי גם אחרי שלוקחים בחשבון את שאר החיים?
אם יש לכם תשובות טובות לשאלות האלה, כבר הסתכלתם על העסקה בצורה הרבה יותר נכונה.
רכב הוא לא רק קנייה. הוא התחייבות לכמה שנים
אין שום דבר רע בלרצות רכב חדש.
ואין שום חוק שאומר שיד שנייה תמיד משתלם יותר.
הטעות מתחילה כשמקבלים החלטה רק לפי השאלה:
"כמה יורד לי בחודש?"
בפעם הבאה שאתם רואים רכב ב־1,990 שקלים לחודש, הסתכלו רגע מעבר למספר שבמודעה.
בדקו כמה אתם משלמים בהתחלה.
כמה תשלמו לאורך הדרך.
מה מחכה בסוף.
וכמה צפוי לעלות לכם להחזיק את הרכב בתקופה שבה הוא יהיה אצלכם.
כי בסופו של דבר:
התשלום החודשי הוא רק הדרך שבה משלמים על הרכב.
העלות האמיתית היא כל מה שהרכב יעלה לכם מהרגע שקניתם אותו ועד הרגע שתיפרדו ממנו.\n\nרוצים לחשב את העלות לפי הרכב והנתונים שלכם? פתחו את מחשבון עלות הרכב והליסינג →\n