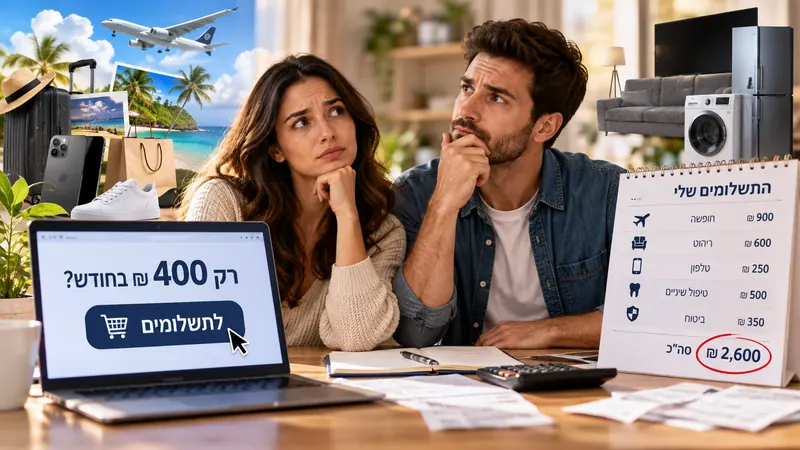
נניח שאתם רוצים לקנות משהו שעולה 4,800 שקלים.
בתשלום אחד זה מרגיש כמו סכום גדול.
אבל אז מציעים לכם:
12 תשלומים של 400 שקלים.
פתאום העסקה מרגישה הרבה יותר קלה.
וזה בדיוק הכוח של תשלומים.
הם לא בהכרח משנים את המחיר. הם משנים את הדרך שבה אנחנו מרגישים אותו.
במקום לחשוב על הוצאה של 4,800 שקלים, אנחנו מתחילים לחשוב על "רק 400 בחודש".
וכאן כדאי לעצור.
כי השאלה החשובה היא לא רק אם אנחנו יכולים לעמוד ב־400 שקלים החודש.
השאלה היא אם אנחנו באמת יכולים להרשות לעצמנו את העסקה כולה.
פריסה פותרת בעיית תזרים. היא לא פותרת בעיית מחיר
נניח שיש לנו כסף לקנייה, אבל אנחנו מעדיפים לא להוציא סכום גדול בבת אחת.
אם הפריסה אינה מייקרת את העסקה וההחזר החודשי מתאים לתקציב, היא יכולה להיות כלי נוח.
זה שימוש בתשלומים לצורך ניהול תזרים.
תזרים הוא פשוט הדרך שבה הכסף נכנס ויוצא מהחשבון לאורך החודש.
אבל יש מצב אחר.
אנחנו לא באמת יכולים להרשות לעצמנו הוצאה של 4,800 שקלים, ורק בזכות החלוקה ל־12 תשלומים היא נראית אפשרית.
במקרה כזה הפריסה לא פתרה את הבעיה.
היא רק פיזרה אותה על פני שנה.
הבעיה מתחילה כשהתשלום הקטן לא מגיע לבד
נניח שמשפחה מכניסה 25,000 שקלים נטו בחודש.
כבר קיימים אצלה:
- חופשה: 900 שקלים בחודש
- ריהוט: 600 שקלים
- טלפון: 250 שקלים
- טיפול שיניים: 500 שקלים
- ביטוח: 350 שקלים
בסך הכול:
2,600 שקלים בכל חודש.
כל עסקה בפני עצמה אולי נראתה סבירה.
אבל יחד הן אומרות שעוד לפני שהחודש התחיל, 2,600 שקלים מההכנסה כבר מחויבים להחלטות שקיבלנו בעבר.
עכשיו מגיעה קנייה נוספת.
"זה רק 300 שקלים בחודש."
השאלה כבר אינה אם 300 שקלים הם הרבה או מעט.
השאלה היא:
האם יש לנו מקום לעוד 300 שקלים בתוך כל מה שכבר התחייבנו אליו?
כשפורסים קנייה, מקטינים קצת את החופש של החודשים הבאים
כל עסקה בתשלומים לוקחת חלק קטן מההכנסה העתידית שלנו.
זה לא בהכרח דבר רע.
אבל ככל שמצטברות יותר עסקאות, כך נשאר לנו פחות מרחב להתמודד עם מה שעוד יקרה.
וזו הסיבה שהסיכון בדרך כלל לא נמצא בעסקה אחת.
הוא נמצא בהצטברות.
חופשה שעדיין משלמים עליה.
טלפון מלפני כמה חודשים.
ריהוט.
ביטוח.
ועוד קנייה קטנה שהוספנו בדרך.
בסופו של דבר נוצר חודש שבו חלק משמעותי מהמשכורת כבר "תפוס" לפני שקנינו אפילו סל אחד בסופר.
אז מה כן כדאי לפרוס?
במקום לחלק הוצאות ל"מותר" ו"אסור", עדיף לבדוק שלושה דברים:
האם ההוצאה מתוכננת?
כשאנחנו יודעים מראש שהיא מגיעה ומבינים איך היא משתלבת בתקציב, קל יותר לפרוס אותה בצורה אחראית.
האם התשלום החודשי באמת נכנס בתקציב?
לא רק החודש, אלא יחד עם כל התשלומים שכבר קיימים.
האם הפריסה עולה לנו יותר?
אם יש ריבית, עמלה או עלות אחרת, חשוב להסתכל על המחיר הכולל ולא רק על גובה התשלום.
למשל, מוצר חשמלי גדול, טיפול רפואי או הוצאה משמעותית לבית יכולים להתאים לפריסה אם התנאים האלה מתקיימים.
לא בגלל סוג ההוצאה, אלא בגלל שהיא תוכננה ויש לה מקום בתקציב.
ומה כדאי לחשוב עליו פעמיים?
בעיקר על פריסה של הוצאות שחוזרות שוב ושוב.
סופר.
מסעדות.
בילויים.
משלוחי אוכל.
קניות קטנות.
הסיבה פשוטה: בחודש הבא ההוצאות האלה יחזרו.
אם באוקטובר אנחנו עדיין משלמים על האוכל והבילויים של אוגוסט ובמקביל ממשיכים להוציא שוב על אוכל ובילויים, ההוצאות מתחילות להיערם זו על זו.
חופשה היא דוגמה מעניינת.
אין בעיה עקרונית לפרוס אותה אם היא תוכננה מראש וההחזר מתאים לתקציב.
אבל כדאי לשאול:
האם אנחנו רוצים לסיים חופשה של שבוע ולהמשיך לשלם עליה עוד עשרה חודשים?
לפעמים זו בחירה סבירה.
לפעמים עצם השאלה גורמת לנו להבין שהחופשה פשוט יקרה מדי עבורנו כרגע.
ארבע שאלות לפני שלוחצים על "תשלומים"
לפני עסקה חדשה, אפשר לעשות בדיקה קצרה.
1. האם הייתי קונה את הדבר הזה גם אם הייתי צריך לשלם עליו היום במלואו?
אם התשובה היא לא, ייתכן שהפריסה פשוט גורמת למחיר להרגיש קטן יותר.
2. כמה אני כבר משלם בכל חודש על עסקאות קודמות?
לא בערך.
כדאי לדעת את המספר.
3. האם התשלום החדש נכנס בתקציב בלי להכניס אותי לגירעון?
אם אין באמת מקום לעוד 400 שקלים, העובדה שפיצלנו את העסקה לא יוצרת את המקום הזה.
4. כמה זמן אני רוצה שהקנייה הזו תישאר איתי?
שלושה תשלומים ו־24 תשלומים הם לא אותו דבר.
ככל שהפריסה ארוכה יותר, כך גדל הסיכוי שבדרך יתווספו עוד התחייבויות.
הכלי הכי פשוט: רשימת תשלומים פעילים
לא צריך אפליקציה מיוחדת.
אפשר לפתוח רשימה פשוטה ולכתוב:
- מה קנינו
- כמה יורד בכל חודש
- כמה תשלומים נשארו
- מתי העסקה מסתיימת
זה הכול.
ברגע שרואים את כל התשלומים במקום אחד, קל הרבה יותר להבין אם יש מקום לעסקה נוספת.
אפשר גם לקבוע לעצמנו גבול.
לא מספר שמתאים לכולם, אלא סכום שמתאים לתקציב של המשפחה.
למשל, להחליט שאנחנו לא רוצים שסך כל התשלומים הפעילים יעבור סכום מסוים בחודש, או שלא נוסיף עסקה חדשה לפני שאחת הקודמות הסתיימה.
עצם קיומו של הגבול חשוב יותר מהמספר עצמו.
אל תסתכלו רק על "כמה בחודש"
לפני שאתם מאשרים עסקה, הסתכלו על שני מספרים:
כמה אני משלם בכל חודש?
ו־
כמה אשלם בסך הכול?
לפעמים אין הבדל בין המחיר במזומן למחיר בתשלומים.
לפעמים יש ריבית או עמלה.
המשפט "רק 299 שקלים בחודש" לא מספר לכם את כל הסיפור.
המחיר הכולל כן.
בפעם הבאה שמציעים לכם תשלומים
אין צורך לפחד מהם, וגם אין סיבה להימנע מהם תמיד.
פשוט כדאי להשתמש בהם מתוך שליטה.
תסתכלו על המחיר המלא.
תבדקו כמה תשלומים כבר רצים.
תוודאו שההחזר החדש באמת נכנס בתקציב.
ותשאלו את עצמכם למה אתם פורסים את העסקה.
אם התשובה היא "כי זה נוח יותר", יכול להיות שהפריסה משרתת אתכם.
אם התשובה היא "כי אחרת אין לי אפשרות לקנות את זה", כדאי לעצור ולחשוב שוב.
כי בסופו של דבר:
תשלומים יכולים לעזור לנו לנהל את התזרים.
הם לא יכולים להפוך הוצאה שאנחנו לא יכולים להרשות לעצמנו להוצאה שאנחנו כן יכולים.\n\nרוצים לראות איך עסקה חדשה תשפיע על החודשים הקרובים? פתחו את מחשבון התשלומים →\n